

Prancis adalah peminjam terbesar di Eropa, dengan investor non-residen memegang lebih dari 55% dari total utang pemerintahnya. Penarikan dana mereka dari pasar obligasi Prancis memperlebar selisih imbal hasil relatif terhadap obligasi pemerintah Jerman dan dapat meningkatkan risiko penurunan peringkat kredit. Mari kita nilai situasinya dan susun rencana perdagangan untuk pasangan mata uang EUR/USD.
Artikel tersebut mencakup topik-topik berikut:
Poin Utama
- Prancis menghadapi risiko yang semakin besar terkait penurunan peringkat kredit.
- Pasar tenaga kerja AS tetap lebih kuat daripada yang ditunjukkan oleh angka utama.
- Dolar AS telah bertahan dari dampak laporan ketenagakerjaan terbaru dengan relatif baik.
- Posisi jual dapat dipertimbangkan pada saat terjadi kenaikan dengan target di level 1.1000 dan kemudian 1.0850.
Perkiraan Fundamental Mingguan untuk Euro
Para investor berbondong-bondong meninggalkan kapal Prancis yang sedang tenggelam, menyeret pasangan mata uang EUR/USD ke level terendah dalam 17 bulan. Kekhawatiran bahwa melebarnya selisih imbal hasil antara obligasi Prancis dan Jerman—yang kini mencapai tingkat terlebar sejak puncak krisis utang Eropa tahun 2012—dapat memicu penurunan peringkat kredit bagi Paris mendorong para investor untuk menarik modal keluar dari Zona Euro. Yang lebih mengkhawatirkan lagi adalah imbal hasil obligasi Italia, Yunani, dan Belgia yang naik hampir sama cepatnya dengan utang Prancis. Hal ini mengindikasikan bahwa penularan tersebut menyebar ke seluruh Zona Euro jauh lebih cepat dan lebih luas dari yang diantisipasi siapa pun.
Selisih Imbal Hasil Obligasi Prancis-Jerman
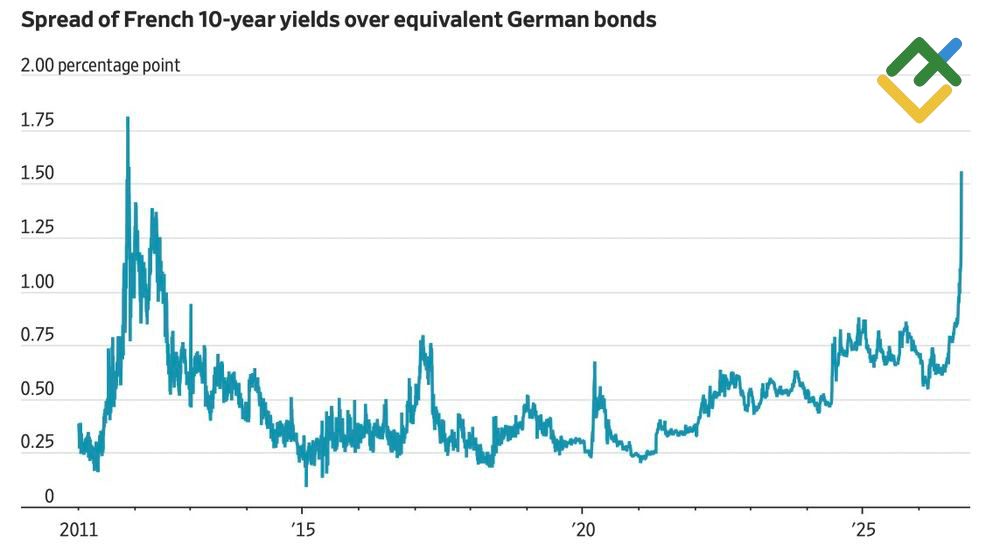
Sumber: Wall Street Journal.
Pasar obligasi Prancis senilai 3,5 triliun euro merupakan yang terbesar di Eropa. Meskipun utang publik negara tersebut, yang berada di level 117% dari PDB, masih berada di bawah Italia yang sebesar 149% dan AS sebesar 126%, lebih dari 55% utang pemerintah Prancis dipegang oleh investor asing. Para investor tersebut juga memiliki banyak alternatif tujuan lain untuk modal mereka. Divergensi antara imbal hasil obligasi Prancis dan Jerman menunjukkan pergeseran ini dengan jelas.
Imbal Hasil Obligasi di Jerman dan Prancis
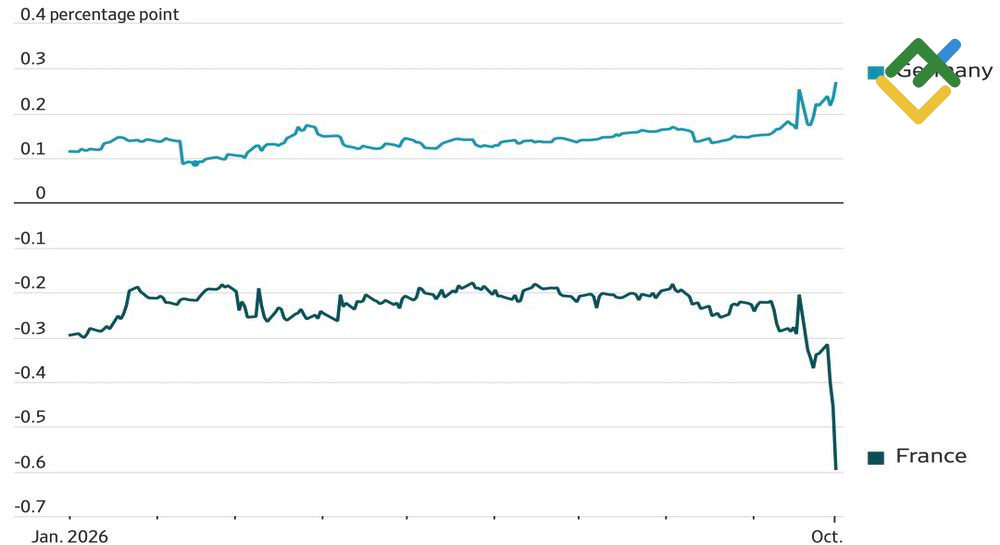
Sumber: Wall Street Journal.
Investor non-residen berbondong-bondong meninggalkan Prancis karena dua alasan utama: kekhawatiran bahwa pemerintah pada akhirnya tidak mampu—atau tidak mau—memenuhi kewajiban finansialnya. Terlepas dari apakah pendulum politik bergeser ke kanan atau ke kiri, para investor tampaknya semakin waspada terhadap aset-aset asal Prancis. Alih-alih menyusut ke angka 5% dari PDB, defisit anggaran justru bergerak menuju 6%. Pada saat yang sama, biaya pinjaman yang kian meningkat dan beban pembayaran utang yang membengkak membuat upaya pemerintah untuk memangkas defisit menjadi semakin sulit.
Latar belakang tersebut membuat laporan ketenagakerjaan AS yang lemah sekalipun tampak seperti masalah sepele. Pada bulan September, Nonfarm Payrolls AS hanya meningkat sebesar 29,000—hampir tiga kali lebih sedikit dari prakiraan para ekonom—sementara data bulan-bulan sebelumnya direvisi turun sebanyak 60,000. Tingkat pengangguran juga naik ke level 4.2%. Akibatnya, probabilitas kenaikan suku bunga The Fed pada bulan Oktober merosot ke angka 18%. Secara teori, kombinasi faktor ini seharusnya membuat Dolar AS jatuh tersungkur. Namun, dolar justru semakin perkasa.
Nonfarm Payrolls AS
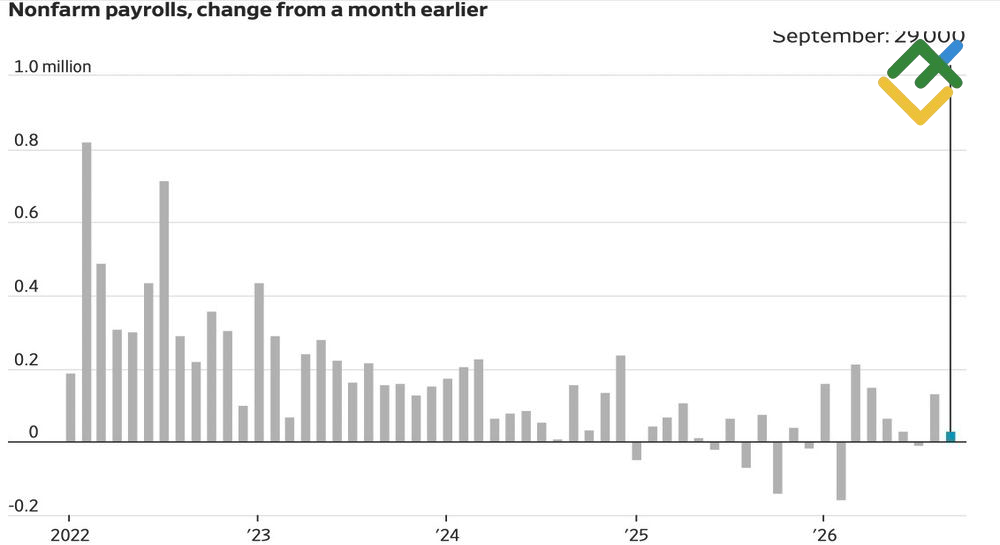
Sumber: Wall Street Journal.
Sebenarnya, Federal Reserve tidak memerlukan pertumbuhan NFP yang luar biasa kuat untuk membenarkan kenaikan suku bunga. Populasi yang menua dan pengetatan imigrasi memperlambat ekspansi pasokan tenaga kerja. Dengan latar belakang ini, bahkan kenaikan tingkat partisipasi angkatan kerja dapat diartikan sebagai bukti pasar tenaga kerja yang tangguh.
Sebaliknya, ECB (European Central Bank) praktis tidak memiliki banyak ruang gerak akibat krisis di Prancis. Jika bank sentral terus memperketat kebijakan moneter, imbal hasil obligasi Zona Euro dapat melonjak lebih tinggi, yang berpotensi memicu penularan ke seluruh kawasan. Hal ini akan membuat bank sentral menghadapi tantangan yang jauh lebih besar di kemudian hari, terlepas dari langkah apa pun yang akhirnya harus diambil untuk melindungi euro. Oleh karena itu, tidak mengherankan jika percepatan inflasi Zona Euro ke level tertinggi dalam tiga tahun di angka 3.8% gagal mendongkrak ekspektasi kenaikan suku bunga di bulan Oktober. Alih-alih demikian, probabilitas pengetatan lebih lanjut justru merosot ke level 8%.
Rencana Perdagangan Mingguan untuk EUR/USD
Target di level 1.1200 dan 1.1000 yang disebutkan dalam artikel sebelumnya dapat direvisi lebih rendah. Nilai EUR/USD berpotensi melemah menuju level 1.1000, dan bahkan kemungkinan besar hingga 1.0850.
Perkiraan ini didasarkan pada analisis faktor-faktor fundamental, termasuk pernyataan resmi dari lembaga keuangan dan regulator, berbagai perkembangan geopolitik dan ekonomi, serta data statistik. Data pasar historis juga turut diperhitungkan.
Grafik harga EURUSD dalam mode real time
Konten artikel ini mencerminkan pendapat penulis dan tidak mencerminkan posisi resmi broker LiteFinance. Materi yang dipublikasikan di halaman ini disediakan hanya untuk tujuan informasi dan tidak boleh dianggap sebagai penyediaan saran investasi untuk tujuan Arahan 2014/65/UE.
Menurut undang-undang hak cipta, artikel ini dianggap sebagai kekayaan intelektual, yang mencakup larangan menyalin dan mendistribusikannya tanpa izin.